
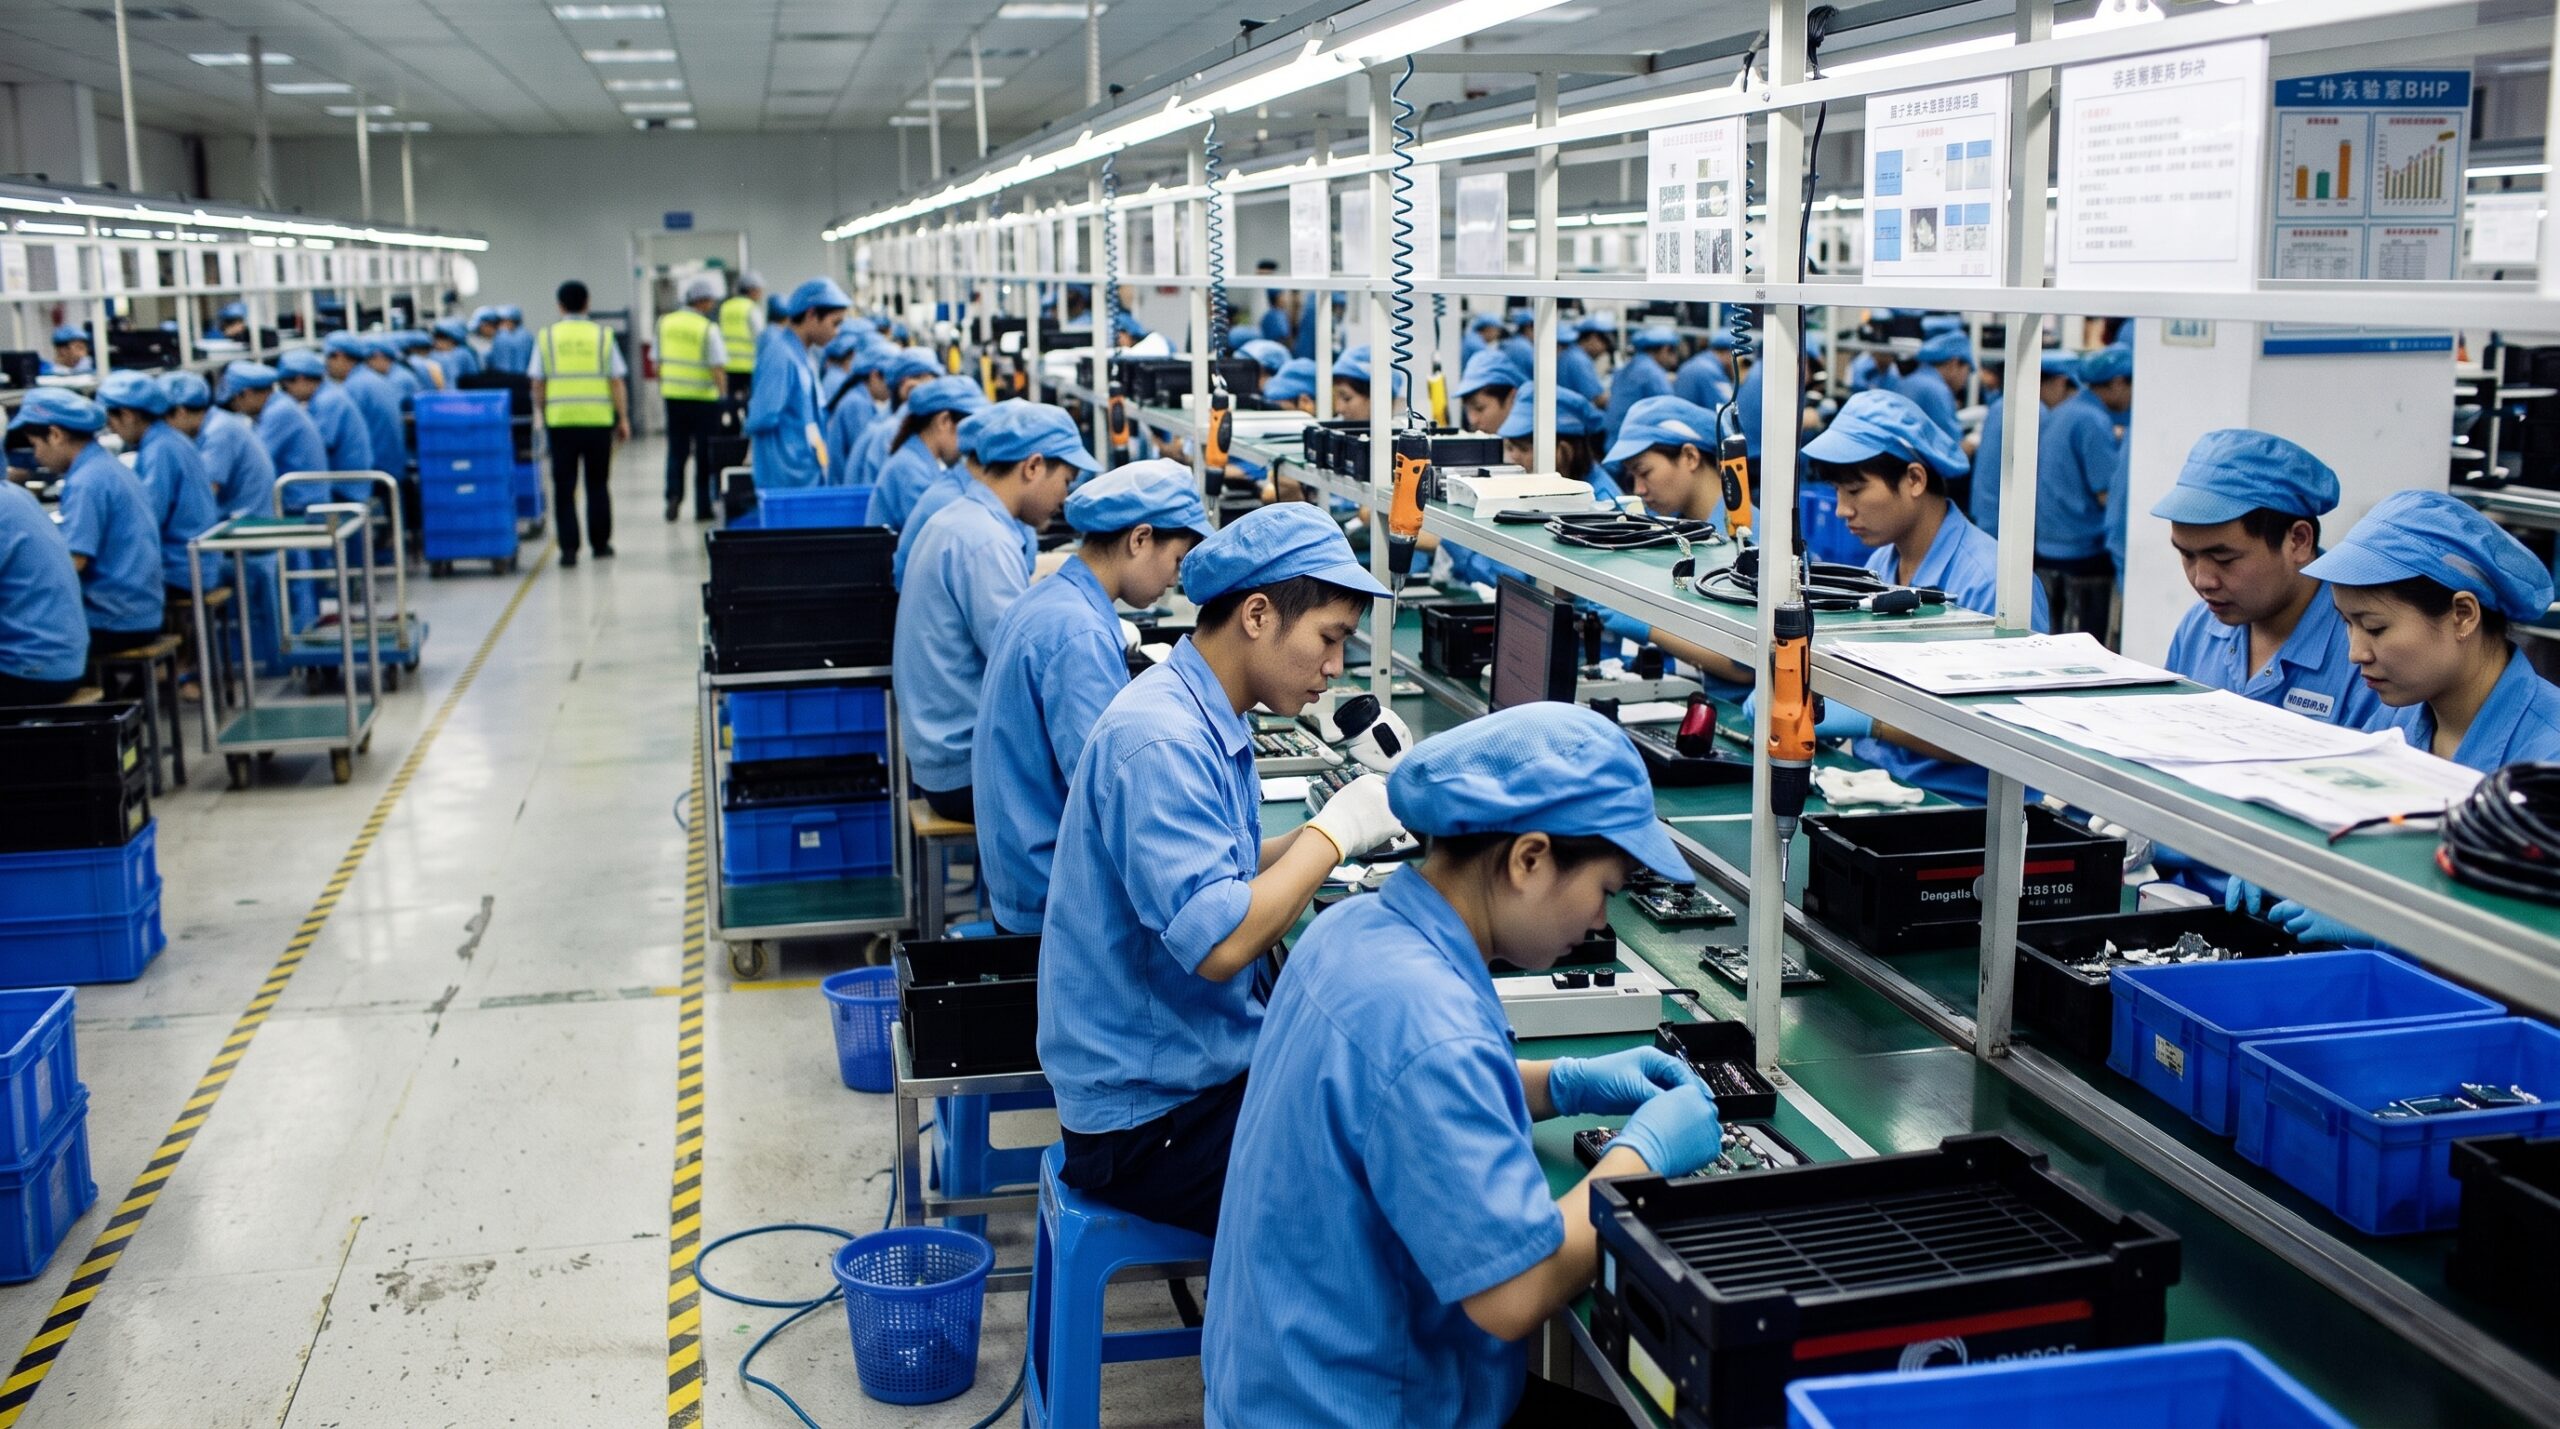
Chiny wytwarzają już ok. 30% światowej produkcji przemysłowej, a ich nadwyżka handlowa sięgnęła w 2025 r. blisko 1,2 bln dolarów. Za tymi rekordami kryje się jednak problem. Gospodarka nastawiona na inwestycje i eksport produkuje znacznie więcej, niż mogą kupić chińskie gospodarstwa domowe, a nadwyżki trafiają na świat po coraz niższych cenach. Co do tej diagnozy zgadzają się dziś zachodni analitycy, chińscy ekonomiści, a nawet sama partia.
Tekst jest pierwszą częścią cyklu artykułów „Chiny: model gospodarczy i ryzyko kryzysu” opracowaną na podstawie publikacji ekonomistów oraz analityków
Szósty plan pięcioletni (1981–1985), pierwszy po otwarciu gospodarki przez Deng Xiaopinga, liczył ponad sto stron. Dochodom i konsumpcji poświęcono w nim jedną. W 14. planie (2021–2025) konsumpcja gospodarstw domowych zajmuje jeden akapit, otoczony szczegółowymi celami dotyczącymi PKB, nakładów na badania i patentów.
Gdy planiści wspominają już o konsumpcji, kierują ją ku branżom priorytetowym: samochodom, elektronice, inteligentnym urządzeniom. Program dopłat do wymiany aut i sprzętu domowego z 2024 r. był w gruncie rzeczy polityką przemysłową w przebraniu polityki popytowej. Zongyuan Zoe Liu, ekspertka ds. Chin w Council on Foreign Relations, zauważa, że nie podniósł on nawet cen dóbr trwałego użytku.
Za tą hierarchią stoi spójna teoria. Rozwój to w niej akumulacja kapitału, a usługi, wyższe płace i konsumpcja są jego ubocznym skutkiem. Państwo ma pilnować, by oszczędności i zyski trafiały przez banki do inwestycji priorytetowych, a nie na „błahe” cele.
Oliver Melton i Logan Wright z Rhodium Group podkreślają, że nierównowaga nie jest więc wypadkiem przy pracy, lecz świadomie przyjętą dyscypliną, która ma się opłacić w przyszłości. Michael Froman, prezes Council on Foreign Relations, dodaje wątek osobisty: przekonanie Xi Jinpinga, że fundamentem gospodarki jest przemysł.
Skala: liczby, które trudno zignorować
Nadwyżka handlowa Chin sięgnęła w 2025 r. blisko 1,2 bln dolarów i rosła trzy razy szybciej niż światowy handel towarami. Chiny wytwarzają ok. 30% światowej produkcji przemysłowej, a według prognozy ONZ w 2030 r. będzie to 45%. Ich nadwyżka w wyrobach przemysłowych, liczona jako odsetek światowego PKB, przewyższa łączne nadwyżki Niemiec i Japonii z lat 80.
W branżach strategicznych dysproporcje są jeszcze większe: producenci fotowoltaiki dysponują mocami wytwórczymi na poziomie ok. 1200 GW rocznie, czyli prawie dwa razy więcej, niż świat zainstalował w ostatnim roku, a rocznie produkuje się 25 mln auta elektryczne i hybrydy plug-in przy światowym popycie na poziomie 23 mln pojazdów
Dwa lata wcześniej ten sam proces był na wcześniejszym etapie. Na początku 2024 r. wykorzystanie mocy w gotowych instalacjach PV spadło do 23%, a produkcja baterii w 2023 r. równała się całemu światowemu popytowi. Jeszcze wcześniej ten sam wzorzec dotyczył stali, węgla, aluminium, szkła i cementu. Zmieniają się branże, mechanizm zostaje.
Mechanizm: inwolucja i firmy-zombie
Kluczowe pojęcie to neijuan, czyli inwolucja. Termin pochodzi z antropologii: amerykański badacz Clifford Geertz opisywał nim rolnictwo na Jawie, które pochłaniało coraz więcej pracy, nie dając coraz większych plonów. W Chinach słowo zrobiło karierę jako nazwa wyniszczającej rywalizacji, w której wszyscy pracują ciężej, a nikt na tym nie zyskuje. W gospodarce oznacza wyścig firm, które inwestują i produkują coraz więcej, żeby sprzedawać coraz taniej, z coraz mniejszym, a często ujemnym zyskiem.
Źródłem jest sposób prowadzenia polityki przemysłowej. Gdy Pekin ogłasza priorytet, każda prowincja i każde miasto inwestuje w tę samą branżę, bo od wyników zależą awanse lokalnych urzędników. W ciągu dwóch lat od ogłoszenia fotowoltaiki branżą strategiczną (2010) aż 31 z 34 prowincji uznało ją za priorytet, a ponad sto miast zbudowało dla niej parki przemysłowe. W robotyce do 2017 r. powstało ponad 800 firm i 40 parków.
Gdy tyle firm wytwarza to samo, rynek szybko się nasyca. Firmy nie konkurują jakością ani innowacją, lecz wolumenem i ceną. Liu zwraca uwagę, że nie mają powodu inwestować w badania ani w lepsze zarządzanie. Próbują po prostu wyprodukować więcej i taniej niż rywale.
Dlaczego to groźne? Inwolucja nie kończy się sama, bo nikt nie ma interesu, by ją przerwać. Firmy inwestują więcej, żeby więcej produkować i eksportować przy coraz niższych marżach. Samorządy je dotują, bo od pracy fabryk zależą ich podatki i miejsca pracy. Froman opisuje to jako machinę, która nie może się zatrzymać ani zwolnić, ale z powodu ograniczonego popytu nie może też jechać dalej.
Skutki wykraczają daleko poza pojedyncze branże. Spadające ceny pchają całą gospodarkę w deflację. Firmy i samorządy coraz głębiej się zadłużają, żeby utrzymać produkcję. A nadwyżki trafiają za granicę, gdzie spychają ceny poniżej progu opłacalności dla producentów z innych krajów i wywołują odwet handlowy.
Skalę zjawiska pokazują liczby. Prawie 30% chińskich firm przemysłowych działa ze stratą (przed pandemią 20%), a w branżach z programu Made in China 2025 nawet 34%. OECD szacuje, że 60% wzrostu chińskiego udziału w światowym przetwórstwie wynika z subsydiów. Froman uważa, że najważniejszą, choć ukrytą subwencją jest dostęp do państwowego systemu finansowego, który pozwala firmom rosnąć bez oglądania się na zysk.
Stąd firmy-zombie. Przedsiębiorstwo finansowane kredytem musi produkować bez przerwy, bo przestój oznacza brak gotówki i żądania wierzycieli. Produkuje więc dalej, zwiększa zapasy, obniża ceny i jeszcze bardziej potrzebuje wsparcia. Samorządy podtrzymują takie firmy dla miejsc pracy i podatków, a państwowe banki rolują ich długi. Jak zauważa Liu, przetrwają w efekcie nie najlepsi, lecz najlepiej podłączeni do subsydiów i taniego kredytu.
Punkt dojścia: deflacja
Ostatnim ogniwem tego łańcucha jest deflacja, czyli trwały spadek ogólnego poziomu cen. W Chinach widać ją przede wszystkim w cenach producentów, czyli w cenach, po jakich fabryki sprzedają swoje wyroby. Indeks tych cen w ostatniej dekadzie dłużej spadał, niż rósł. Ceny konsumpcyjne już w 2024 r. stały w miejscu, a inflacja oscylowała wokół zera.
Mechanizm jest prosty. Gdy fabryki produkują więcej, niż ktokolwiek chce kupić, muszą obniżać ceny, żeby pozbyć się towaru. Gdy robi to cała branża, a potem kolejne branże, spadki cen rozlewają się na całą gospodarkę. Inwolucja nie jest więc tylko kłopotem pojedynczych firm, lecz bezpośrednim źródłem deflacji.
Na pierwszy rzut oka tanie towary wyglądają na korzyść dla konsumentów. Problem polega na tym, co spadające ceny robią z dochodami. Firma, która sprzedaje taniej, zarabia mniej, więc tnie płace, wstrzymuje zatrudnianie i odkłada inwestycje. Pracownicy, którzy boją się o pracę i nie spodziewają się podwyżek, ograniczają wydatki i odkładają większe zakupy. Popyt słabnie jeszcze bardziej, a ceny znowu spadają.
Melton i Wright uznają deflację za najgroźniejszy skutek całego modelu. Podkreślają, że ta spirala nie zatrzymuje się w wybranych branżach, lecz obejmuje całą gospodarkę. Zmniejsza popyt na kredyt, zniechęca do nowych inwestycji, uderza w zatrudnienie i oczekiwania płacowe, a w końcu podkopuje zaufanie konsumentów.
Drugi problem to dług. Jego kwota się nie zmienia, ale gdy ceny i przychody spadają, coraz trudniej go spłacić. W gospodarce, w której mocno zadłużone są zarówno firmy, jak i samorządy, deflacja jest szczególnie niebezpieczna.
Trzeci problem dotyczy państwa. Gdy spadają ceny i zyski firm, spadają też wpływy podatkowe. Dochody budżetowe Chin stoją nominalnie w miejscu od 2019 r. Melton i Wright ostrzegają, że im dłużej trwa deflacja, tym bardziej osłabia budżet i banki, a więc tym mniej państwo ma środków, by z nią walczyć.
Pekin interpretuje te same zjawiska inaczej. Władze widzą w spadku cen owoc wydajności: lepszej infrastruktury i logistyki, efektów skali, usuniętych wąskich gardeł. Uważają, że jednorazowe obniżki kosztów i utratę popytu z budownictwa gospodarka musi „przetrawić”, zamiast walczyć z nimi stymulacją.
Leczenie objawów
Nadwyżki mocy nie są więc sumą kłopotów poszczególnych branż, lecz objawem ogólnego niedoboru popytu. Chińskie gospodarstwa domowe kupują za mało w stosunku do tego, co wytwarza przemysł. Melton i Wright ujmują to językiem samych planistów: tablice przepływów międzygałęziowych nie zbilansują się, jeśli chińscy pracownicy nie kupują tego, co produkuje chiński przemysł. Wszystko, czego nie kupią, trzeba wyeksportować, często po niższych cenach.
Pekin odpowiada na to kampanią „antyinwolucyjną”, ogłoszoną w 2025 r. Polega ona na ustalaniu cen, ograniczaniu wejścia nowych firm na rynek i hamowaniu inwestycji w przegrzanych branżach. Może to złagodzić wojny cenowe w poszczególnych sektorach, ale nie zwiększa popytu. Leczy więc objawy branża po branży, a nie przyczynę.
Diagnoza znana także w Pekinie
To nie jest wiedza tajemna. Już w 2005 r. szef Narodowej Komisji Rozwoju i Reform Ma Kai ostrzegał przed nadwyżkami mocy w siedmiu sektorach. W 2024 r. ekonomista Lu Feng z Uniwersytetu Pekińskiego wskazał przeinwestowanie w auta elektryczne, baterie i starsze chipy. Sama partia przyznaje, że gospodarka za bardzo opiera się na inwestycjach i eksporcie, a słaba konsumpcja jest głównym zagrożeniem dla wzrostu.
Skoro diagnoza jest wspólna, prawdziwe pytanie brzmi: dlaczego nic z niej nie wynika? Temu poświęcony będzie kolejny tekst cyklu.
Cykl opracowano na podstawie esejów China’s Real Economic Crisis Zongyuan Zoe Liu (2024), The Next Global Economic Crisis Could Be Made in China Michaela Fromana (2026) oraz China’s Economics of Denial Olivera Meltona i Logana Wrighta (2026). Dane liczbowe pochodzą z tych esejów.